
在财务数智化的内生需求与穿透式监管的外部约束的双轮驱动下,传统数据治理模式难以适配业财深度融合、监管实时穿透的双重要求,系统孤岛、标准混乱、质量不高等问题日益凸显。推进数据治理体系建设,既是企业提升财务数智化水平、激活数据要素价值的内在需要,又是顺应国资监管、筑牢合规防线、保障国有资产安全的必然选择。
数据治理的核心理论与实践价值
首先,穿透式财务管控理论为数据治理提供顶层管控逻辑,以战略、数据、组织、制度、风险五大维度为核心,实现纵向到底、横向到边的穿透式管理。第一,战略穿透,将集团战略目标拆解为可量化的财务数据指标,确保各级子企业经营行为与集团战略保持一致;第二,数据穿透,要求打破层级与系统壁垒,实现数据在集团内的纵向贯通与横向共享,为监管与决策提供全域视图;第三,组织穿透,明确各层级、各部门在数据治理中的权责边界,避免“数据无人管、责任无人担”;第四,制度穿透,将数据标准、质量要求、安全规范等嵌入全业务流程,形成统一的制度约束;第五,风险穿透,通过数据全链路追溯,实现对资金、资产、合规等风险的早识别、早预警、早处置。这一理论明确了数据治理的核心目标,即让数据成为连接战略、组织、业务与风险的纽带,为集团管控提供精准、可信的支撑。
其次,数据治理理论是指导企业开展数据管理实践的直接依据,其核心要素覆盖数据全生命周期管理。一是数据标准,统一数据定义、口径、编码与格式,是实现数据互通的基础(如国务院国资委发布的《统一财务数据元标准规范》);二是数据质量,通过完整性、一致性、准确性、唯一性等维度管控,保障数据可信可用;三是数据安全,建立数据分级分类、权限管控与安全审计机制,防范数据泄露与滥用;四是数据集成,打破跨系统、跨部门“数据孤岛”,实现数据的集中汇聚与共享;五是主数据管理,对客户、供应商、账户等核心主数据进行统一维护,确保基础数据的唯一与权威。这一理论为企业提供了可落地的实施框架,让数据治理从“模糊概念”变为“可操作、可考核”的具体工作。
最后,业财融合理念强调以数据为桥梁,打破业务与财务之间的信息壁垒,实现业务数据与财务数据的同源映射、因果关联。业务端合同、订单、物流等数据,可自动同步至财务系统,生成对应的应收、应付、成本等财务凭证;财务端资金、利润、风险等数据,可反向传导至业务环节,为业务决策提供实时反馈与指导。在这一理念下,数据治理成为业财融合的核心前提。只有数据标准统一、质量可靠、流转顺畅,才能真正实现业务与财务的“同数同源、同频共振”。
当前企业财务数智化转型普遍存在“数据孤岛、口径不一、质量低下”等核心痛点,而数据治理正是破解这些问题的关键。第一,打破“数据孤岛”。通过数据集成与共享,将分散在ERP(企业资源计划)、司库、资金、供应链等系统中的财务数据汇聚成统一数据中台,消除“信息壁垒”。第二,统一标准口径,以权威数据标准为依据,规范各业务场景下的数据定义与计算规则,避免“数出多门、相互矛盾”。第三,提升数据质量。建立全流程数据质量监控与校验机制,清洗脏数据、补全缺失数据、修正错误数据,确保数据“干净、准确、可信”。这些治理成果将直接为智能核算、智能预测、智能风控等数智化应用提供高质量数据底座,让财务从“事后核算”向“事前预测、事中管控”转型(图2)。
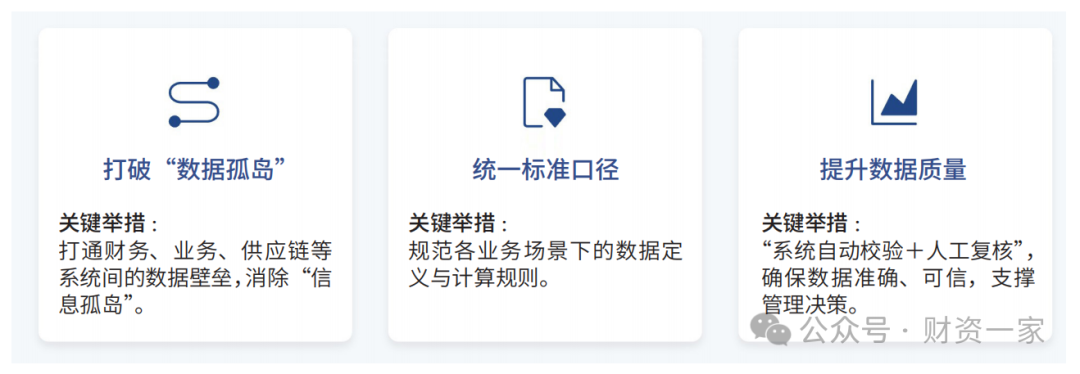
图2 数据治理的意义
同时,在以穿透式监管为主线的监管要求下,数据治理成为满足监管合规、保障国有资产安全的核心支撑。一是业务实质可追溯,通过数据全链路穿透,可从最终财务结果反向追溯至原始业务场景,还原交易实质,防范虚假交易与利益输送风险;二是风险隐患可预警,基于高质量数据构建风险模型,实时监控资金流向、资产变动、合规指标等异常情况,实现风险早发现、早处置;三是责任主体可问责,通过数据留痕与权限管控,明确每一笔数据、每一项业务的责任主体,为监管问责与内部审计提供可追溯依据。数据治理使得穿透式监管从政策要求变为可落地的技术能力,有效提升国有资产监管的精准性与有效性。